Ce que les journaux télévisés survolent, et pourquoi cela touche directement votre plein, votre maison et votre épargne.
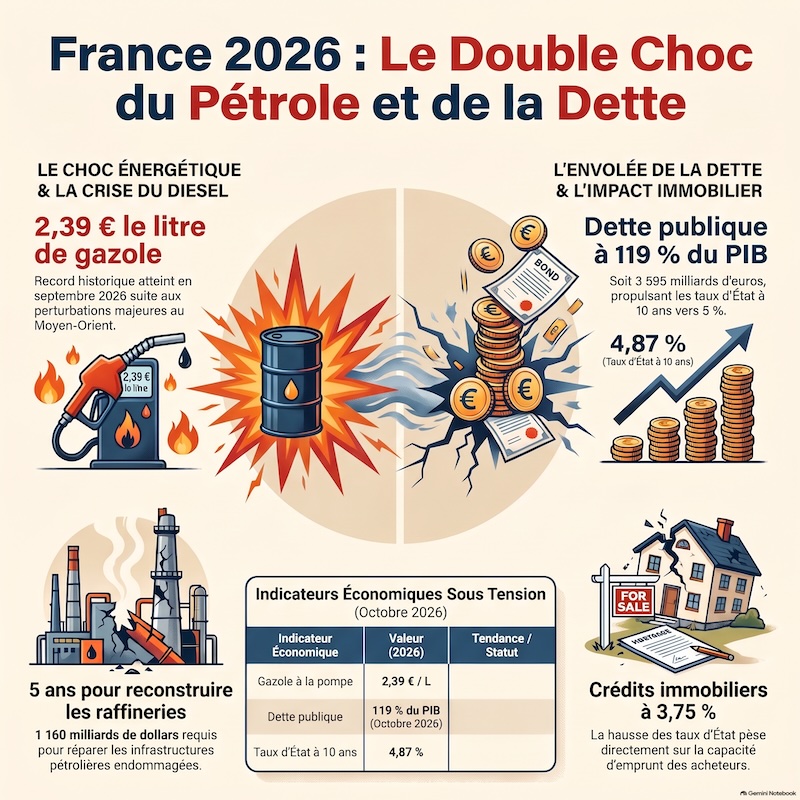
Le 18 septembre, le gazole a battu son record historique en France : 2,39 € le litre en moyenne. Le 1er octobre, l’État français a payé ses emprunts à dix ans presque 5 %. Du jamais vu depuis 2002.
Ces deux chiffres ne sont pas un hasard. Ils se répondent. Et ils annoncent des mois, peut-être des années, plus durs que ce que l’on nous raconte.
Je ne cherche pas à vous faire peur. La peur paralyse.
Je veux vous donner les faits, calmement, pour que vous puissiez décider pendant qu’il est encore temps.
Et ce n’est pas la première fois que j’écris de tels articles. Vous pouvez voir qu’il y a déjà quelques années, voir l’article « Raisons objectives de s’installer au Portugal en 2026 » ou « Quand 3 % suffisent à tout changer » et j’avais déjà dit que les choses allaient se dégrader.
Bah, ça continue plus doucement que je ne pensais, mais comme on dit, « Comment vous avez fait faillite ? Au début, lentement puis brusquement »
1. Le pétrole : la guerre peut s’arrêter, la pénurie continue
Tout commence le 28 février 2026, avec les frappes américaines et israéliennes sur l’Iran. Le détroit d’Ormuz, par où passe une grosse part du pétrole mondial, se bloque. Le baril de Brent grimpe jusqu’à 118 dollars en avril.

En juin, les pétroliers repassent. Le baril retombe vers 80 dollars. Tout le monde respire. Erreur. Le 9 septembre, il repasse au-dessus de 100 dollars. Le 2 octobre, il cote encore 102 dollars.
Un cessez-le-feu ne répare pas une raffinerie
L’analyste Karl W. Miller a fait les comptes, repris début octobre par Larry C. Johnson. Son idée est simple. On peut rouvrir une route maritime en une nuit. On ne peut pas reconstruire en une nuit des raffineries, des compresseurs et des terminaux détruits.
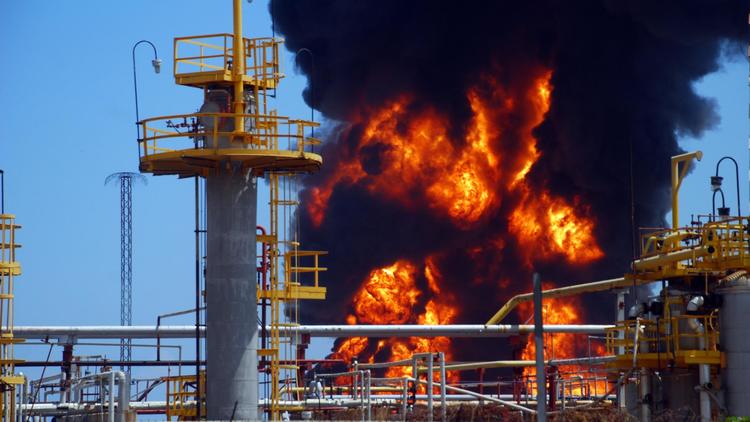
- Dans son scénario central, la remise en état des installations du Golfe coûte 1 160 milliards de dollars.
- Il faudra près de cinq ans. À peine 60 % des travaux seront terminés en 2031.
- En août, le Golfe exportait à peine plus du quart de son diesel d’avant-guerre.
- Depuis février, les stocks mondiaux de pétrole ont fondu de plus de 500 millions de barils.
Miller présente aussi un scénario dur : un manque de 3 millions de barils de diesel et de kérosène par jour, chaque année, pendant cinq ans. Il précise lui-même que c’est un test de résistance, pas une prévision. Mais il le juge plausible.
Ce que l’on oublie de vous dire
Le problème n’est pas le pétrole brut. C’est le diesel. Il fait rouler les camions, les tracteurs, les engins de chantier. Quand il manque, tout ce qui se transporte devient plus cher, à commencer par votre panier de courses.
Et le diesel ne se garde pas. Avec la part de biodiesel imposée en Europe, les raffineurs recommandent six mois de stockage au maximum.
Les réserves d’urgence européennes couvrent environ deux mois. On ne traverse pas une pénurie de plusieurs années avec deux mois de stock.
L’Europe a changé de dépendance, pas de situation
Hier, l’Europe achetait son diesel à la Russie. Puis au Golfe. Aujourd’hui, ce sont les États-Unis qui fournissent plus des deux tiers de ses importations de diesel, selon Miller.
Washington a déjà montré qu’il savait utiliser ce levier.
2. La France est en première ligne sur le gazole
Vous avez peut-être déjà oublié ? C’étaient les prix en Décembre 2025 !!
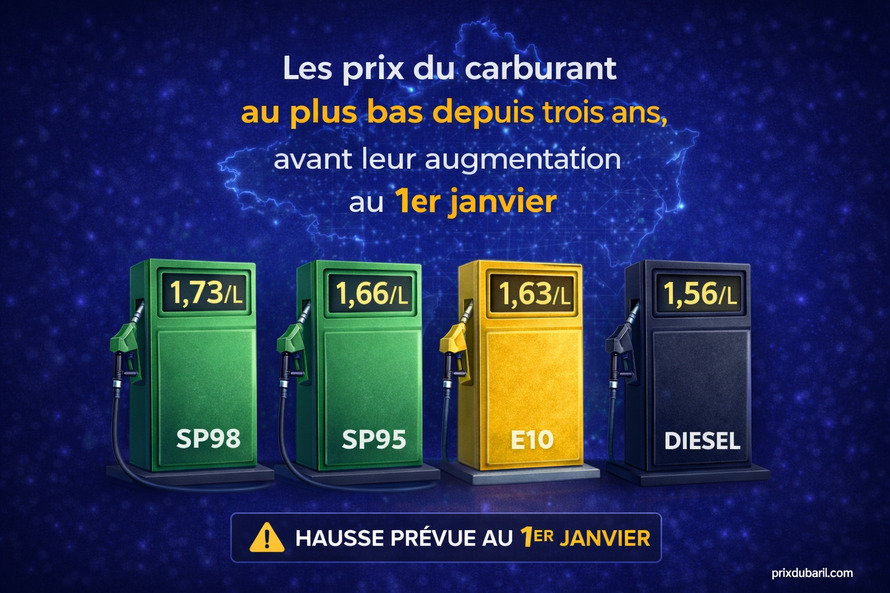
Notre pays roule au diesel. Surtout à la campagne, où la voiture n’est pas un choix.
Résultat : plus de 700 stations affichaient plus de 2,50 € le litre à la mi-septembre.
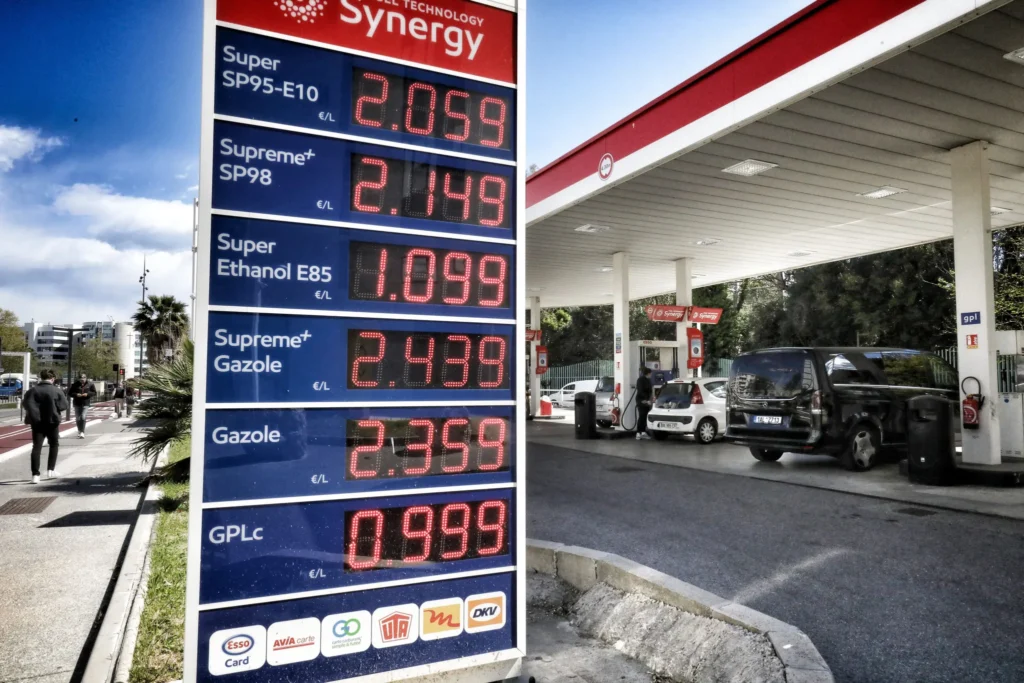
Les Français ont réagi seuls. Entre le 11 et le 20 septembre, la consommation de carburant a chuté de 30 % par rapport aux dix premiers jours du mois.
L’État a perdu plus de 400 millions d’euros de taxes en dix jours.
Retenez ce mécanisme. Il est essentiel pour la suite. Quand l’État taxe trop, les gens consomment moins, et l’impôt rapporte moins. Or l’État a désespérément besoin de recettes.
3. La dette : nos créanciers commencent à douter
Fin juin 2026, la dette publique française atteignait 3 595 milliards d’euros, soit 119 % de la richesse produite en un an. C’est un record. Elle a encore augmenté de 60 milliards en un seul trimestre.
Le signal que les marchés envoient
Pour mesurer la confiance, on compare le taux auquel emprunte la France à celui de l’Allemagne. C’est ce qu’on appelle l’écart, ou le « spread ».
- Le 18 septembre, cet écart a dépassé 1 point pour la première fois depuis 2012, en pleine crise grecque.
- Le 1er octobre, le taux français à dix ans a frôlé 5 %, son plus haut niveau depuis 2002.
- Le 2 octobre, la France empruntait à 4,87 %, l’Allemagne à 3,45 %, et le Portugal à 3,99 %.
Début octobre, un gérant de fonds japonais, Sumitomo Mitsui DS, a vendu les obligations françaises qu’il détenait, en invoquant l’état de nos finances publiques. Un seul vendeur ne fait pas une crise.
Mais les investisseurs japonais détiennent environ 140 milliards d’euros de dette française, selon le chroniqueur Philippe Béchade. S’ils suivent, l’addition sera lourde.
Pourquoi les taux longs vous concernent directement
Quand l’État emprunte plus cher, tout le pays emprunte plus cher. Les banques relèvent les taux des crédits immobiliers. Les entreprises investissent moins. Et l’État, pour payer ses intérêts, cherche l’argent là où il est : chez vous.
Le gouvernement prépare plus de 40 milliards d’économies pour 2027, avec une hypothèse de croissance de 0,4 % à laquelle peu de gens croient.
Le chômage officiel est remonté à 8,3 %, son plus haut niveau depuis 2020. Moins de prestations, plus de taxes : la recette est connue.
4. L’immobilier français : la porte se referme doucement
C’est ici que tout se rejoint. Et c’est le point le plus important pour vous si vous êtes propriétaire.
Les taux des crédits immobiliers sur 25 ans sont passés de 3,24 % au premier trimestre à 3,75 % en octobre, selon le courtier Pretto. Chaque hausse retire du pouvoir d’achat aux acheteurs. Moins de pouvoir d’achat, c’est moins d’acheteurs.
Les prix suivent déjà. Au deuxième trimestre 2026, les logements anciens ont reculé de 1 % en trois mois. Les maisons baissent plus vite que les appartements, et la province plus vite que Paris. Les acheteurs déduisent maintenant les travaux de rénovation énergétique du prix.
Je ne prédis pas un effondrement. Personne ne peut l’affirmer. Mais voici ce que Les Echos disent ce matin : « Emprunter pour acheter sa maison se complique. Les tensions internationales et la crise financière française propulsent les taux à la hausse. Le ralentissement du marché du crédit immobilier se fait déjà ressentir, constatent les professionnels, qui appellent à un assouplissement urgent des règles en vigueur. »
Crédit immobilier : « Tous les signaux laissent penser que les taux pourraient atteindre 4 % en moyenne d’ici à janvier 2027 ».
Aux US c’est déjà bien plus élevé : » Alors que les taux hypothécaires étaient en baisse en début d’année, ils ont brusquement remonté suite à la guerre sino-iranienne qui a semé la panique sur le marché obligataire en alimentant les craintes d’inflation. Par conséquent, les taux hypothécaires, fortement influencés par le marché obligataire, ont fortement augmenté cette année. Par exemple, au taux actuel de 7,28 % pour un prêt hypothécaire à taux fixe moyen sur 30 ans, une personne pourrait finir par payer environ 900 $ de plus par mois par rapport aux taux de 3 % en vigueur pendant la pandémie pour une maison au prix médian. »
Mais la logique est claire : si les taux longs continuent de monter, il y aura plus de vendeurs, moins d’acheteurs, et des délais de vente plus longs.
La maison de campagne qui se vend aujourd’hui en quatre mois pourrait demander un an demain, avec une décote.
Vendre aujourd’hui ou demain ?
Il y a encore un peu moins d’un million de ventes de logements anciens par an en France. Le marché fonctionne encore.
C’est précisément le moment où vendre reste possible dans de bonnes conditions.
Attendre une remontée des prix en pariant sur une baisse des taux, c’est parier contre tout ce que nous venons de voir. Il n’y aura PAS de baisse des taux.
Ce qu’il faut retenir
Le pétrole cher va durer plus longtemps qu’on ne le dit. La France est l’un des pays d’Europe les plus exposés, par son diesel et par sa dette.
Les deux crises se nourrissent : l’énergie chère freine l’économie, l’économie faible réduit les recettes, et la dette coûte plus cher.
La bonne nouvelle, c’est qu’il est encore temps de bouger.
La semaine prochaine, je vous montre pourquoi le Portugal, plus cher qu’il y a dix ans, est devenu l’un des pays les plus solides d’Europe.
Tableau récapitulatif : la France en chiffres, octobre 2026
| Indicateur | Chiffre | Tendance |
| Gazole à la pompe | 2,39 €/L (record, 18 sept.) | En hausse |
| Baril de Brent | 102 $ (2 oct.) | Au-dessus de 100 $ depuis le 9 sept. |
| Taux d’emprunt de l’État à 10 ans | 4,87 % (2 oct.) | Plus haut depuis 2002 |
| Écart avec l’Allemagne | Plus de 1 point | Plus haut depuis 2012 |
| Dette publique | 119 % du PIB | Record |
| Chômage officiel | 8,3 % | Plus haut depuis 2020 |
| Crédit immobilier 25 ans | 3,75 % | +0,5 point depuis janvier |
| Prix des logements anciens | -0,8 % sur un an | Maisons et province en tête |
Votre prochaine étape
Cette semaine, faites estimer votre bien en France par deux agences. Ce n’est pas un engagement de vendre. C’est savoir où vous en êtes, pendant que le marché tient encore. Puis lisez la partie 2 : « Portugal 2026 : plus cher qu’avant, mais tellement plus solide ».
Sources : Insee (dette publique T2 2026, chômage T2 2026) ; Boursorama (taux et écart OAT-Bund, 18 sept. et 1er oct. 2026) ; Trading Economics (taux à 10 ans, 2 oct. 2026) ;
L’Énergeek (record du gazole, 18 sept. 2026) ; franceinfo et Selectra (baisse de la consommation de carburant) ; prixdubaril.com (Brent) ; Pretto (taux immobiliers, oct. 2026) ;
Indice Notaires-Insee T2 2026 via actual-immo.fr ; Bloomberg / MarketScreener (Sumitomo Mitsui DS) ; analyses de Karl W. Miller (via Larry C. Johnson, 4 oct. 2026) et de Philippe Béchade (5 oct. 2026).


0 commentaires